


Bank Jago/Jago Syariah
4,783.23K Arvustused
Rakenduse andmed
- Versioon
- 8.93.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- PT Bank Jago, Tbk
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Kui otsid Androidi jaoks finantsrakendust, millega igapäevaseid rahaasju telefonist korraldada, jäi Bank Jago mulle silma eelkõige selle tõttu, et see koondab säästmise, QRIS-i ja VISA tehingud ning varade jälgimise ühte kohta. Minu kogemuse põhjal ei ole selle väärtus ainult selles, kui palju nuppe avaekraanile mahub, vaid selles, kuidas rakendus sobitub olukordadesse, kus internetiühendus on hea, kõik liigub kiiresti ja telefon on ainus käepärast olev pangavahend.
See on PT Bank Jago, Tbk välja töötatud tasuta finantsrakendus, mille sisu sobib PEGI 3 vanusemärgisega kasutajatele. Rakendus on Androidis saadaval alates süsteemiversioonist 7.0 ning praegune versioon on 8.93.0. Rakenduse populaarsus on samuti märgatav: seda on paigaldatud üle 10 miljoni korra, keskmine hinne on 4,7 ning hinnanguid on kogunenud umbes 272 tuhat. Need numbrid ei asenda isiklikku katsetamist, kuid annavad märku, et tegemist ei ole väikese niširakendusega.
Kuidas ühendus määrab Bank Jago kasutuskogemuse
Kui mina mõtlen Bank Jago kasutamisele, alustan ühendusest, sest sellest sõltub, kui sujuvalt saab telefonist makse teha või oma rahaasju kontrollida. Selles jaotises vaatlen, kuidas ühenduse kvaliteet mõjutab tegevuste järjestust ja millal tasub enne järgmist sammu tulemus üle kontrollida. Nii saab paremini hinnata, kas mobiilne töövoog sobib sinu tavapäraste liikumiste ja makseolukordadega.
Kiire ühenduse korral on rakendus kõige mugavam
Bank Jago tundub kõige loomulikum just siis, kui telefonil on stabiilne mobiilne andmeside või Wi-Fi. Rahaasjade rakenduses ei piisa tavaliselt sellest, et ekraan avaneb: kasutaja tahab näha värsket saldot, kontrollida varasid, teha makset või kasutada QRIS-i. Kõik need tegevused sõltuvad sellest, et rakendus ja pangateenus saavad omavahel korralikult suhelda.
Minu jaoks on oluline vahe tavapärase rahakoti ja pangarakenduse vahel see, et telefonist saab korraga nii maksevahend kui ka ülevaateaken. Kui olen poes või liikvel, ei pea ma eraldi rakenduste vahel hüppama ainult selleks, et kontrollida, kas raha on õiges kohas või millist makseviisi kasutada. See muudab kasutamise eriti praktiliseks inimesele, kes eelistab oma rahaasju jooksvalt, mitte päeva lõpus arvuti taga hallata.
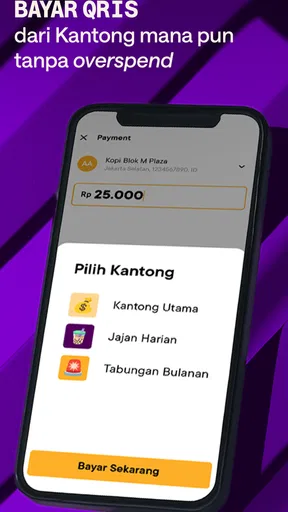
QRIS-i kasutamine on hea näide ühendusest sõltuvast hetkest. Makse alustamine võib olla lihtne, kuid tegelik kogemus sõltub ka müüja süsteemist, telefoni levist ja sellest, kas ühendus püsib kinnitamise lõpuni. Seetõttu ei tasu skannimise järel kohe eeldada, et tehing on lõpetatud. Mina kontrolliksin alati rakenduses kuvatavat tulemust ja vajaduse korral ka tehingute ajalugu, eriti kui kassas on järjekord ning tekib surve kiiresti uuesti proovida.
VISA-tehingud liikvel olles
VISA-tehingud annavad rakendusele laiema kasutusvälja kui ainult kontojäägi vaatamine. Igapäevases olukorras võib see tähendada, et telefonis hallatav raha liigub kaasa ka siis, kui ma ei soovi kasutada sularaha. Samas muudab see ühenduse kvaliteedi veel tähtsamaks: makse ajal ei taha keegi jääda ebamäärasesse olukorda, kus ekraan ei näita, kas tehing läks läbi.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Siin on minu praktiline soovitus: ära tee sama makset mitu korda lihtsalt seepärast, et esimene kinnitus võtab oodatust kauem. Enne kordamist kontrolli rakenduse olekut ja tehingute loendit. See on väike harjumus, kuid aitab vältida topeltmakse riski või vähemalt vähendab segadust hilisema kontrollimise ajal. Rakendus ei saa kehva levi või müüja terminali probleemi sinu eest lahendada, küll aga aitab selge töövoog otsuseid rahulikumalt teha.
Telefon kui ainus pangavahend
Bank Jago sobib inimestele, kes teevad suure osa oma finantstoimingutest telefonis. Kui oled harjunud pangakontorite, lauaarvuti või füüsiliste dokumentidega, võib mobiilne lähenemine alguses tunduda liiga kompaktne. Väikesel ekraanil tuleb rohkem tähelepanu pöörata sellele, millisel kontol või rahakogumil parasjagu tegutsed, eriti kui rakenduses jälgitakse mitut varade osa.
Minu hinnangul on see rakendus kõige kasulikum kasutajale, kes tahab oma raha kohta kiiret ja regulaarset pilti, mitte ainult ühte harva kontrollitavat saldot. Samal ajal peab kasutaja ise olema tähelepanelik. Mobiilne mugavus võib viia selleni, et kinnitan toimingu liiga kiiresti, sest rakendus on käeulatuses. Enne makse kinnitamist tasub üle vaadata summa, valitud teenus ja sihtkoht, mitte usaldada ainult tuttavat välimust.
Liikuvates olukordades kasutamine
Rakenduse tugevus tuleb esile näiteks päeval, mil olen teel tööle, teen peatuse kohvikus ja tahan maksta QRIS-i kaudu. Kui ühendus on korras, saan toimingu teha ilma rahakotti otsimata ning hiljem varade vaates kontrollida, kuidas raha liikus. Selline kasutus on palju praktilisem kui rakenduse avamine ainult kuu lõpus, sest väikesed tehingud jäävad värskelt meelde ja neid on lihtsam oma rahaasjadega seostada.
Teine realistlik olukord on reisimine või liikumine piirkonnas, kus levi vaheldub. Sellisel juhul ei planeeriks ma Bank Jago kasutamist nii, nagu kõik toimiks alati koheselt. Enne maksmist kontrolliksin ühendust, jätaksin endale alternatiivse maksevõimaluse ja väldiksin olukorda, kus kogu vajalik raha või makseplaan sõltub ühest telefonist. See ei ole rakenduse puudus üksi, vaid üldine mobiilipanga kasutamise kompromiss.
Telefonis kasutamisel on veel üks praktiline nüanss: aku. Kui seade on peaaegu tühi, võib finantsrakenduse kasutamine muutuda ebamugavaks just kõige halvemal hetkel. Mina ei läheks pikemale sõidule ainult ühe makseviisiga, eriti kui tean, et ühendus on ebastabiilne või laadimisvõimalusi napib. Parim mobiilne pangakogemus eeldab nii toimivat võrku kui ka valmisolekut katkestusteks.
Kui ühendus katkeb või toiming jääb ebamääraseks
Kõige ebameeldivam hetk ei ole alati täielik veateade. Veel tüütum on olukord, kus rakendus näib laadivat, kuid kasutaja ei tea, kas toiming jõudis pangani. Sellises olukorras ei alustaks ma kohe uut makset. Esmalt ootaksin hetke, vaataksin, kas ühendus taastub, ja kontrolliksin seejärel tehingute ajalugu või varade ülevaadet.
Kui rakendus ei avane korralikult, proovin tavaliselt kõigepealt ühenduse vahetamist mobiilse andmeside ja Wi-Fi vahel. Seejärel sulgen rakenduse ning avan selle uuesti. Mõistlik on ka kontrollida, kas telefon töötab muus osas normaalselt, sest probleem ei pruugi olla Bank Jago enda kasutajaliideses. Kui sama ebamäärasus kordub, ei kasutaks ma järjestikuseid kinnitusi ega eeldaks, et iga uus puudutus loob uue tehingu.
Selline ettevaatlik töövoog on eriti oluline QRIS-i puhul. Skannimine võib tunduda ühe lihtsa sammuna, kuid makse kinnitamine ja lõpptulemuse nägemine on eraldi hetked. Kui ühendus katkeb pärast kinnitamist, tuleks enne müüjale uut makset pakkuda kontrollida, kas esimene tehing kajastub rakenduses. See on üks konkreetne harjumus, mis aitab vähendada tarbetut paanikat ja topeltmaksete võimalust.
Andmekasutuse ja privaatsuse praktiline vaatenurk
Finantsrakenduse kasutamisel ei mõtle ma ainult sellele, kui palju mobiilset andmesidet kulub. Tähtis on ka see, millistes olukordades ma rakenduse avan ja millist infot ekraanil näitan. Avalikus kohas tasub vältida saldo või tehingute pikalt nähtaval hoidmist. Kui keegi seisab kõrval, võib kiire pilk telefonile paljastada rohkem, kui kavatsesin.
Andmesäästlik kasutamine tähendab minu jaoks pigem teadlikku ajastust kui pidevat rakenduse avamist. Kui tahan oma varasid kontrollida, teen seda ühe korraga ja vaatan läbi vajalikud kirjed, mitte ei ava rakendust iga paari minuti järel. Makse tegemisel ei tasu aga ühenduse säästmise nimel kinnitusi kiirustada. Finantsrakenduses on õige tulemus tähtsam kui mõne hetke andmekulu.
Kui kasutad Bank Jagot piiratud paketiga, on mõistlik teha suuremad ülevaatused stabiilse Wi-Fi-võrgu ajal ning jätta liikvel olles ainult vajalikud toimingud. Samas ei soovitaks ma avalikku Wi-Fi-võrku automaatselt turvaliseks pidada. Mobiilse ühenduse kasutamine võib tunduda aeglasem või kulukam, kuid tundlike rahaasjade puhul hindan ma pigem usaldusväärset olukorda kui maksimaalset mugavust.
Säästmise ja varade jälgimise töövoog
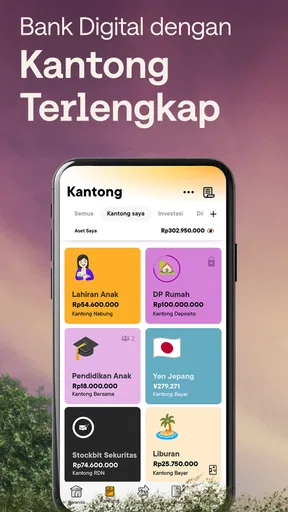
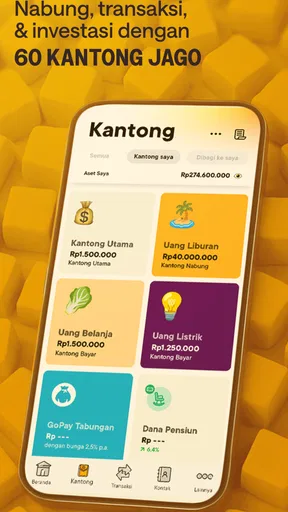
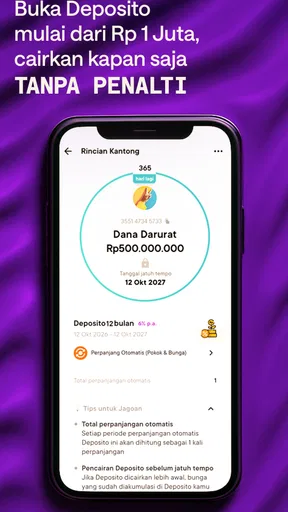
Bank Jago ei piirdu minu vaatenurgast ainult maksete tegemisega. Säästmise ja varade jälgimise osa annab rakendusele mõtte ka siis, kui parasjagu midagi ei osteta. Selle asemel et vaadata ainult ühte kontojääki, saan mõelda, milline raha on igapäevaseks kasutuseks ja milline peaks jääma kõrvale.
Siin peitub üks rakenduse vähem ilmne tugevus: rahaasjade ülevaade võib aidata muuta otsuseid konkreetsemaks. Näiteks enne suuremat ostu ei vaata ma ainult seda, kas kontol on piisavalt raha, vaid kas ost vähendab raha, mida kavatsesin säästa. See ei asenda eelarverakendust ega isiklikku finantsplaani, kuid teeb pangarakenduse kasulikumaks kui pelk maksete ajalugu.
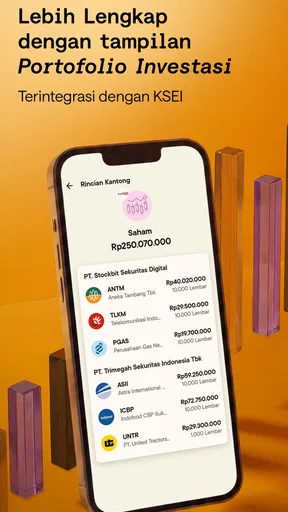
Ühenduse seisukohalt tähendab see, et varade ülevaadet tuleks käsitleda hetkeinfona, mitte igavese tõena. Kui oled just teinud tehingu või liigutanud raha, anna rakendusele aega olukorra värskendamiseks. Kehva levi ajal nähtav vana vaade võib viia vale järelduseni. Mina ei teeks olulist rahalist otsust ainult ekraani põhjal, kui tean, et rakendus ei ole saanud värsket ühendust.
Kellele see rakendus sobib ja kellele mitte
Bank Jago sobib hästi inimesele, kes soovib mobiilipõhist pangakogemust, kasutab QRIS-i või VISA-tehinguid ning tahab sääste ja varasid samas rakenduses jälgida. See on eriti mõistlik valik neile, kes liiguvad palju, eelistavad telefonist korraldatavaid rahaasju ja on valmis kontrollima tehingu lõpptulemust, mitte ainult eeldama, et kõik toimus.
See ei ole minu esimene soovitus inimesele, kes vajab pidevalt toimivat lahendust piirkonnas, kus internet on ebastabiilne. Samuti võib tavapärane veebipank olla parem, kui teed suurema ekraaniga keerukamaid finantsülevaateid või soovid kõik toimingud arvutis korraldada. Kui sinu jaoks on oluline füüsiline teenindus või mitme panga koondamine ühte välisesse eelarvetööriista, tasub valida lahendus, mis on selleks spetsiaalselt loodud.
Võrreldes tavalise pangarakendusega tajun Bank Jago väärtust just säästmise, varade jälgimise ja igapäevase maksmise koosluses. Võrreldes ainult maksete jaoks mõeldud rahakoti või QRIS-i tööriistaga pakub see laiemat rahalist vaadet. Teisalt võib spetsiaalne eelarverakendus olla parem, kui sinu peamine eesmärk on kategooriatepõhine kulude analüüs. Seega ei valiks ma seda nime järgi, vaid selle järgi, kas soovin pangatehinguid ja säästmise ülevaadet samas mobiilses keskkonnas.
Igapäevase raha liikumise läbimõeldud rutiin
Minu jaoks muutub selline rakendus päriselt kasulikuks siis, kui selle ümber tekib lihtne rutiin. Näiteks saan enne päeva algust vaadata, kui palju raha on tavapärasteks kuludeks, ning pärast suuremat ostu kontrollida, kas säästmiseks mõeldud osa jäi puutumata. See ei nõua iga tehingu üle pikalt mõtisklemist, kuid aitab vältida olukorda, kus kuu lõpus tuleb kulusid mälust kokku arvata.
Üks kasulik võte on siduda kontroll konkreetse sündmusega, mitte avada rakendust harjumusest. Pärast QRIS-makset veendun, et kinnitus on olemas; enne kavandatud ostu vaatan üle, kas see sobib mu allesjäänud rahaga. Nii ei muutu saldo pidev jälgimine ärevaks harjumuseks ning rakendus täidab pigem praktilist eesmärki. Kui kasutad lisaks mõnda arvutustabelit või eelarverakendust, piisab sageli sellest, kui kannad sinna olulised koondandmed, mitte ei dubleeri iga väikest toimingut käsitsi.
See töövoog on eriti mugav inimesele, kelle maksed toimuvad päeva jooksul eri kohtades. Samas tasub enne reisi või olulist ostupäeva läbi mõelda, milline varuvariant jääb alles, kui telefon kaob, tühjeneb või ühendus kaob. Pangarakendus võib olla igapäevane keskus, kuid kogu maksevõime koondamine ühte seadmesse tekitab omaette riski.
Jago Syariah ja valiku sobivus
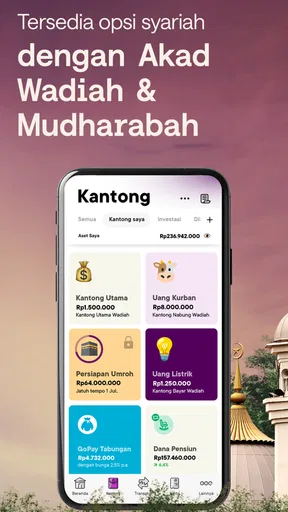
Jago Syariah nime otsiv kasutaja peaks kõigepealt selgeks tegema, millist konkreetset teenust ja tingimusi ta vajab, mitte eeldama, et nime sarnasus tähendab kõigi toodete samasust. Mina hindaksin rakendust eelkõige selle järgi, kas pakutav pangandusviis vastab mu enda põhimõtetele ja praktilistele vajadustele. Finantsvaliku puhul on tähtis aru saada, millist kontot või teenust kasutad ning kuidas see sobib sinu igapäevase rahakorraldusega.
Kui sinu jaoks on oluline just šariaadipõhine pangandus, tasub enne otsustamist tutvuda vastava teenuse tingimustega otse pangas ning kontrollida, et valitud lahendus oleks sinu olukorra jaoks õige. Rakenduse mugavus ei tohiks asendada tingimuste lugemist. Sama kehtib ka siis, kui kasutad seda peamiselt maksmiseks: veendu, et saad aru, millise konto või rahakogumiga tehing toimub.
Minu lõplik hinnang ühenduse vaatenurgast
Bank Jago jätab mulle praktilise ja tänapäevase mobiilse finantsrakenduse mulje. Selle tugevus on võimalus teha QRIS-i ja VISA-tehinguid, säästa ning jälgida varasid ilma eri tööriistade vahel pidevalt liikumata. Kõige paremini töötab see siis, kui telefonil on korralik ühendus ja kasutaja võtab pärast iga tähtsamat toimingut hetke tulemuse kontrollimiseks.
Ma soovitaksin seda sõbrale, kes tahab oma rahaasju telefonis aktiivselt hallata, kuid annaksin kaasa ühe olulise märkuse: mobiilne mugavus ei tähenda, et ühenduse probleemid kaovad. Hoia alternatiivne maksevõimalus käepärast, ära korda ebamäärast tehingut pimesi ning kontrolli pärast QRIS-i või VISA kasutamist rakenduse ajalugu. Nende harjumustega muutub kogemus palju rahulikumaks.
Rakendus on tasuta, selle vanusemärgis on PEGI 3 ning PT Bank Jago, Tbk on seda arendanud Androidi kasutajatele, kelle finantselu liigub üha rohkem telefoni. Minu lõppjäreldus on lihtne: Bank Jago on hea valik ühendatud ja mobiilseks rahaeluks, kuid mitte tööriist, millele peaks kehva levi korral pimesi lootma. Kui hindad telefonist tehtavaid makseid ja ühes kohas nähtavat säästmise ülevaadet, tasub seda proovida; kui vajad eelkõige võrguvaba kindlust või põhjalikku arvutipõhist eelarvestamist, võib mõni teine lahendus sinu vajadustega paremini sobida.
Plussid
- Rakendus võimaldab hallata mitut säästu- ja kulukontot ühes kohas.
- Eelarve planeerimine aitab kuludel silma peal hoida.
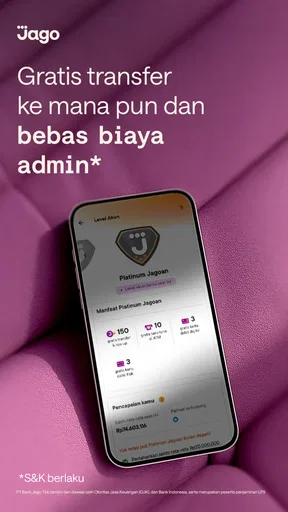
- Ülekannete tegemine on kiire ja kasutajaliides lihtsasti mõistetav.
- Mõned kontofunktsioonid toetavad paindlikku eesmärgipõhist säästmist.
- Jago Syariah pakub šariaadipõhimõtetele vastavaid pangateenuseid.
Miinused
- Teenuse kasutamine võib sõltuda Indoneesia telefoninumbrist ja kohalikust isikutuvastusest.
- Kõik funktsioonid ei pruugi olla väljaspool Indoneesiat kättesaadavad.
- Rakendus vajab paljude toimingute jaoks stabiilset internetiühendust.
- Rahvusvaheliste maksete ja valuutade tugi võib olla piiratud.
- Mõned lisateenused võivad sisaldada eraldi tingimusi või tasusid.
Korduma kippuvad küsimused: Bank Jago/Jago Syariah
Mis on Bank Jago ja Jago Syariah ning kellele need sobivad?
Bank Jago on Indoneesias tegutsev digitaalne pank, mis keskendub mobiilipõhisele pangandusele, raha haldamisele ja paindlikele säästueesmärkidele. Jago Syariah on selle šariaadile vastav lahendus, mis järgib islami finantspõhimõtteid. Teenused sobivad eelkõige Indoneesia kasutajatele, kes soovivad hallata igapäevaseid rahaasju rakenduse kaudu, kuid konto avamise tingimused võivad sõltuda elukohast, isikut tõendavatest dokumentidest ja kohalikest nõuetest.
Kuidas Bank Jago või Jago Syariah konto avamine toimub?
Konto avamine toimub üldjuhul otse mobiilirakenduses. Kasutajal tuleb sisestada isikuandmed, esitada kehtiv Indoneesia isikut tõendav dokument ning läbida isikusamasuse kontroll, mis võib hõlmata näotuvastust või videokõnet. Enne alustamist tasub kontrollida, kas telefoninumber, dokument ja seadme piirkond vastavad panga nõuetele. Kinnitamise aeg võib kasutajate ja dokumentide põhjal erineda.
Milliseid põhilisi funktsioone Bank Jago rakendus pakub?
Rakendus võimaldab hallata kontojääki, teha ülekandeid, tasuda arveid ning jälgida tehingute ajalugu. Üks tuntud funktsioon on raha jaotamine eraldi eesmärkideks või niinimetatud taskuteks, näiteks igapäevakuludeks, säästmiseks ja reisimiseks. Samuti võib rakendus toetada kaarditeenuseid, automaatseid makseid ja ühendusi teiste digitaalsete finantsplatvormidega. Funktsioonide kättesaadavus võib konto tüübi ja ajas muutuvate tingimuste järgi erineda.
Mille poolest erineb Jago Syariah tavalisest Bank Jago kontost?
Jago Syariah on loodud kasutajatele, kes soovivad järgida islami panganduse põhimõtteid. Toodete ja lepingute ülesehitus, tulude arvestamine ning raha kasutamise tingimused võivad erineda tavalisest digipangakontost. Enne registreerumist tasub rakenduses või panga ametlikul veebilehel tutvuda konkreetse konto akad’i, tasude, piirangute ja võimalike hüvedega. Šariaadile vastavus ei tähenda automaatselt, et kõik teenused on tasuta.
Kas Bank Jago kasutamine on turvaline ja milliseid riske peaksin arvestama?
Rakendus kasutab tavapäraseid digipanganduse turvameetmeid, nagu sisselogimise kaitse, seadme kontroll ja tehingute kinnitamine, kuid kasutaja enda käitumine on samuti väga oluline. Ärge jagage PIN-koodi, ühekordseid koode ega sisselogimisandmeid ning vältige tundmatuid linke ja avalikku WiFi-võrku. Enne allalaadimist kontrollige, et kasutate ametlikku rakendust. Arvestage ka võimalike teenustasude, ülekandelimiitide, piirkondlike piirangute ja ajutiste katkestustega.


